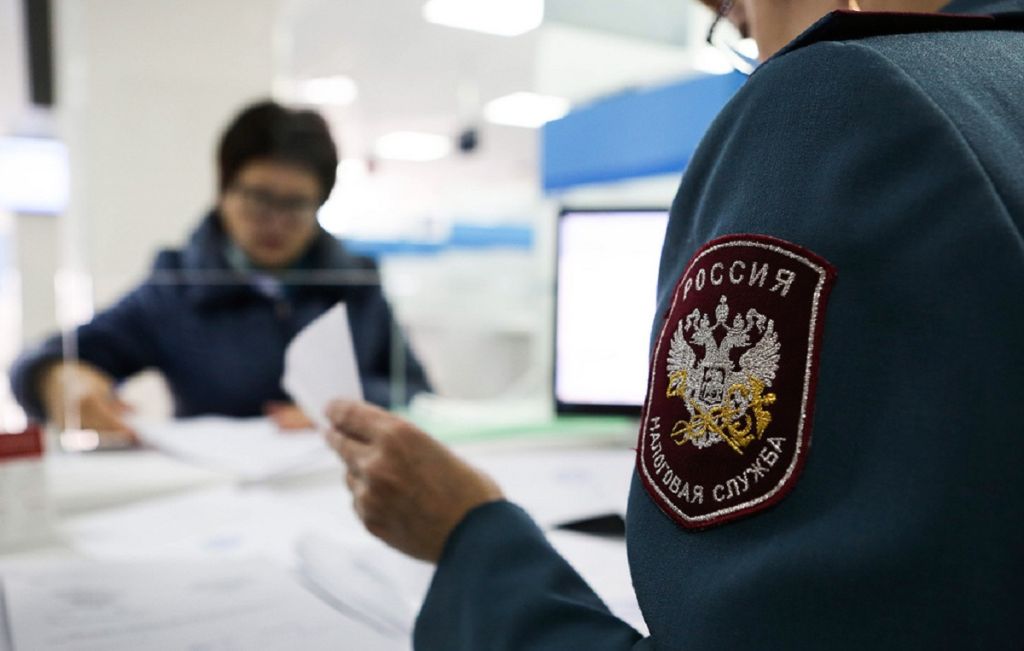
Федеральная налоговая служба (ФНС) запустила в пилотном режиме новую скоринговую модель, которая выявляет самозанятых, скрывающих доходы. Первые результаты уже есть: только за девять месяцев 2026 года к ответственности привлекли около 3 тысяч плательщиков налога на профессиональный доход (НПД) на общую сумму порядка 300 млн рублей. Рассказываем, в каких случаях грозят штрафы и кому стоит пересмотреть свою налоговую дисциплину.
Новая система ФНС анализирует, как самозанятые формируют и аннулируют чеки в приложении «Мой налог». Ключевой признак нарушения — неправомерное аннулирование чека, когда деньги фактически остаются у исполнителя, а доход «исчезает» из отчётности.
ФНС отслеживает два основных маркера:
Ответственность прописана в ст. 129.13 НК РФ. ФНС в своих сообщениях регулярно напоминает: незаконное аннулирование чека влечёт штраф 20% от суммы расчёта, а при повторном нарушении в течение шести месяцев — 100% от суммы операции.
Пример: если самозанятый получил 100 000 ₽, выбил чек, а затем без законных оснований его аннулировал, штраф составит 20 000 ₽. При повторе в течение полугода — уже 100 000 ₽.
Аннулирование чека само по себе не запрещено. Как поясняет ФНС, законных оснований всего два:
Проблема возникает, когда чек отменяется, а деньги остаются у исполнителя — это налоговая расценивает как попытку сокрытия дохода. Подробнее о правомерных причинах аннулирования — в материале ФНС.
Помимо «отмены чеков», ФНС выделяет и другие зоны риска для самозанятых:
В группе риска — все плательщики НПД, но особенно те, кто:
Отдельно стоит упомянуть заказчиков, которые используют самозанятых как скрытых сотрудников. Если ФНС докажет подмену трудовых отношений, бизнесу грозит доначисление НДФЛ (13%) и страховых взносов (30%), а также штраф 20–40% от неуплаченных сумм. Об этом прямо говорится в разъяснении ФНС о последствиях подмены трудовых отношений.